无论是汉诺威车展上亮相的各类展品,亦或是新能源重卡的最新公告,均印证了一个事实:底置电池+电驱桥正逐渐确立为新能源重卡的未来主流形态。
2026年,1-8月期间,国内新能源重卡累计销量达到19.3万辆,较去年同期增长70%。8月,新能源重卡的市场渗透率高达47.4%。随着销量的攀升,新的议题也随之而来:新能源重卡究竟应当如何设计与制造?
无论是汉诺威车展上亮相的各类展品,亦或是新能源重卡的最新公告,均印证了一个事实:底置电池+电驱桥正逐渐确立为新能源重卡的未来主流形态。
底置电池+电驱桥将否成为行业主流?敬请参阅方得网的深度解析。
汉诺威:中外车企均青睐底置电池+电驱桥
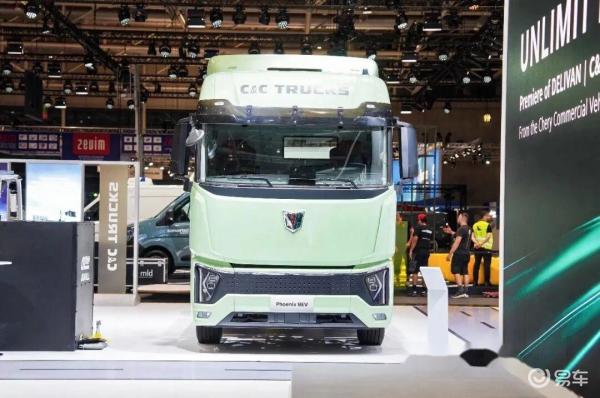
在汉诺威车展展出的新能源重卡中,无论来自国内还是海外,底置电池+电驱桥方案均占据了举足轻重的地位。
在欧洲重卡领军企业行列中,雷诺展出的E-Tech T 780车型配备780度底置电池,其电驱桥峰值功率可达460千瓦,续航里程为660公里。沃尔沃FH Aero Electric重卡采用集成电驱桥设计,搭载8组电池,同样拥有780度电量,续航能力达700公里。戴姆勒eActros 600则配备了3组207度电的电池组合,总容量为621度,并搭载双电机及4速电驱桥。
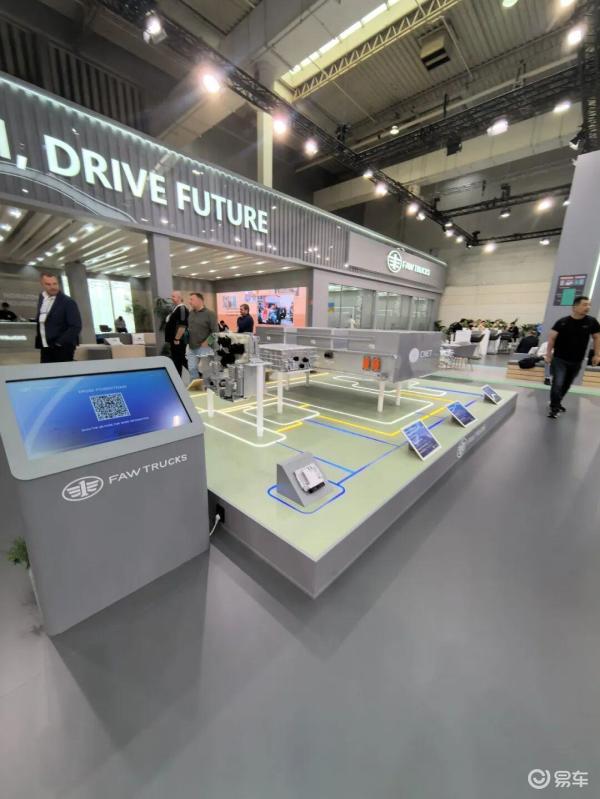
国内参展商同样展示了大量底置电池+电驱桥方案。例如广汽领程T9换电版,采用603度底置电池进行快速换电,仅需3至5分钟即可完成,配备"鲸仞智驱"电驱桥,百公里能耗低至1.2度;一汽解放CORTRON CS925车型搭载660度电池,支持800V高压系统,其双电机电驱桥传动效率高达94.5%。中国重汽汕德卡4×2车型拥有600度电量及800V架构,采用电池底盘一体化技术,支持兆瓦级超充,半小时内可补能至80%。此外,联合重卡电凤凰国际版配备430度电,采用电池侧置设计并搭载三挡电驱桥。
零部件领域同样呈现出电驱桥的发展趋势:博世Rigid eAxle电驱桥覆盖18-49吨级车型,其SiC逆变器效率高达99%;康明斯与采埃孚也推出了新一代电驱桥产品。潍柴EM300底置电池方案支持600-800度电容量;汉德HDE13t双电机三挡油冷电驱桥、两挡油冷电驱桥;比亚迪ETT44的CTC一体化+集成电驱桥等技术方案。
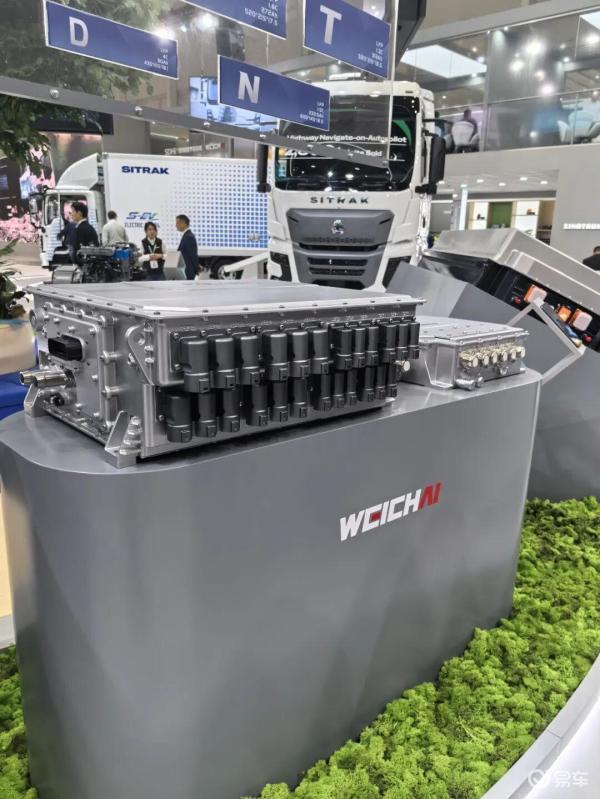
纵观汉诺威车展展品可知,新能源重卡若需胜任长途运输,大电量储备不可或缺,而"电驱桥+底置电池"是实现这一目标的关键技术路径。
公告:新平台均倾向于底置电池+电驱桥
2026年发布的新能源重卡新品及工信部公告进一步显示,全新开发的新能源重卡平台中,底置电池+电驱桥已成为最重要的技术路线之一。
2026年量产的采用底置电池+电驱桥的产品包括:犀重X-Truck新能源重卡,支持底置换电与集成电驱桥,整车整备质量仅10.2吨,换电耗时5分钟,于4月发布、6月投入量产,由犀重提供技术支持、陕汽负责制造、宁德时代供应电池。北京重卡蓝梦7配备600度底置电池,绿控双电驱桥峰值功率达540千瓦。联合重卡电凤凰搭载600度底置“磐石底盘”,使整车重心降低约900毫米。汕德卡C9H采用600度模块化底置电池,三电机双联桥峰值功率为835千瓦。陕汽德龙G6000E配备600度底置电池与双电驱桥,百公里电耗约为1.1度。DeepWay深向首款量产电驱桥车型取消了传统传动轴。吉利星瀚G采用513度底置电池并搭载自研电驱桥。速豹黑金刚配备414度底置电池及三电机电驱桥。
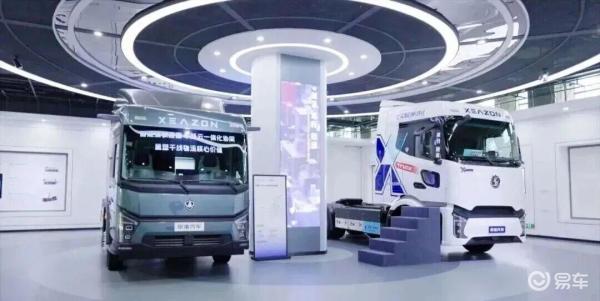
今年获批公告的新能源重卡车型,其带电量普遍提升至500-600kWh,电机功率也均超过500kW。在正向开发的纯电专用平台上,电驱桥已从选配项转变为标配,底盘布置也正向“底置电池+电驱桥方向演进。
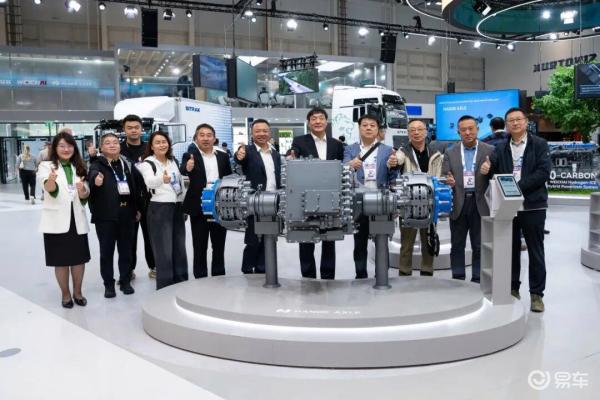
从电池供应链来看,宁德时代正通过推广底置电池及骐骥换电模式大力发展该方向;亿纬等其他厂商也推出了底置电池产品。在电驱桥供给方面,博世、汉德、法士特、长城智卡、万里扬等厂商密集取得突破,预计2026年底,重型电驱桥在新能源商用车中的占比将约为35%。
底置电池+电驱桥,为何能形成互相成就之势?
为何越来越多的新能源重卡选择底置电池+电驱桥方案?
原因在于新能源重卡正从传统的短途倒短场景向中长途运输领域拓展。运输距离越长,对电池容量的需求越高。600度左右的电池若采用后背式布局,不仅会导致重心过高,还会显著增加整车自重。
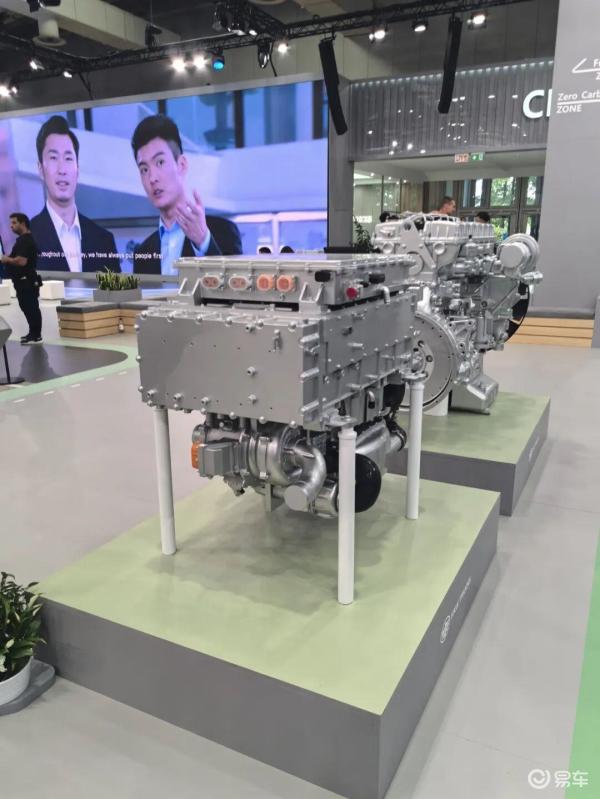
电驱桥的应用消除了对传动轴的需求,腾出了底盘中部空间,使得电池布局得以从“驾驶室后背大书包”形式转变为底置电池。底置布局后,整车重心显著降低,货厢布置更加灵活,对干线物流的能耗控制、行车安全及载重能力更为有利。电池底置后,整车自重可减少300-500公斤,同时使重心下降约半米,确保高速过弯平稳、紧急制动时车头不点头。此外,电驱桥具备更高的传动效率,普遍可达92%-95%。
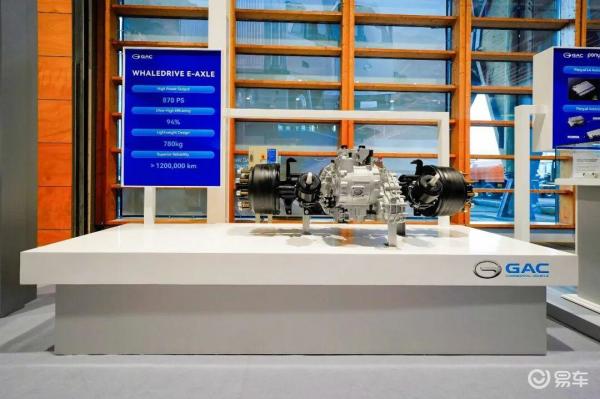
电驱桥+底置电池带来的自重减轻与传动效率提升,可使百公里电耗节省5%-8%。若一辆牵引车年行驶里程达20万公里,则每年可节省1万多元;5年累计节省可达五六万元,甚至更高。
重卡作为生产资料,任何能降低运营成本方案终将取代高成本方案。基于此,纯电车型将在更多场景中替代燃油(燃气)车辆。而底置电池+电驱桥技术,将助力纯电车型突破中长途运输的应用场景限制。
底置电池+电驱桥有望成为新能源重卡的主流方向之一,尤其在干线牵引、标载快运以及大电量充电/换电新平台上加速普及。当然,这并非“唯一”路径。在矿山、工地、非铺装路面以及存量换电网络中,后背电池+中央驱动或电驱箱方案仍将在较长时间内共存。
重卡企业在开发新品时,应坚持正向开发而非油改电策略,掌握底置电池与电驱桥技术将是必须完成的关键功课,这将直接决定其未来的市场增量。