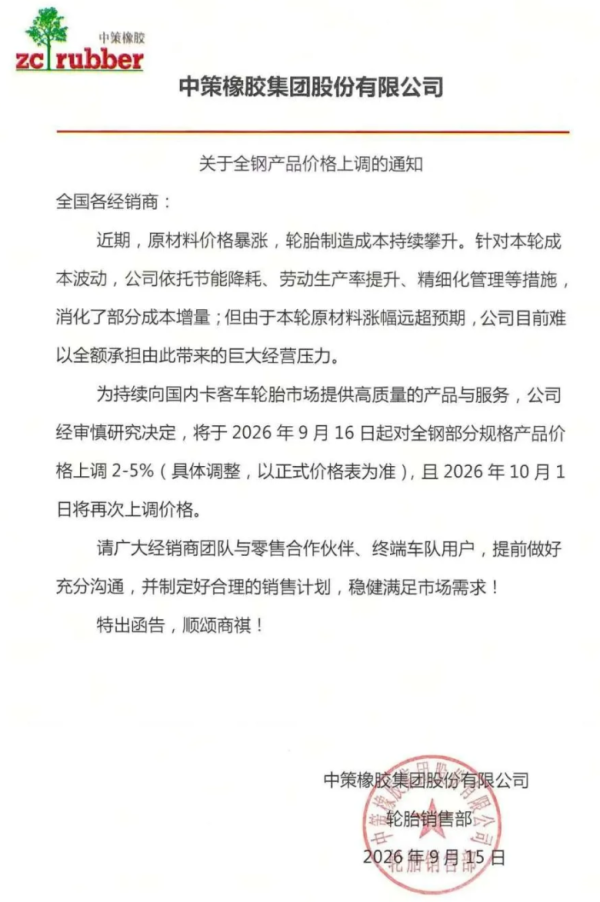
9月16日一早,中策橡胶的全钢胎新价格开始执行。这一次,没给经销商留任何备货窗口期。
同一天,双钱、风神、金刚狼、锦湖……一串新价格同步落地。
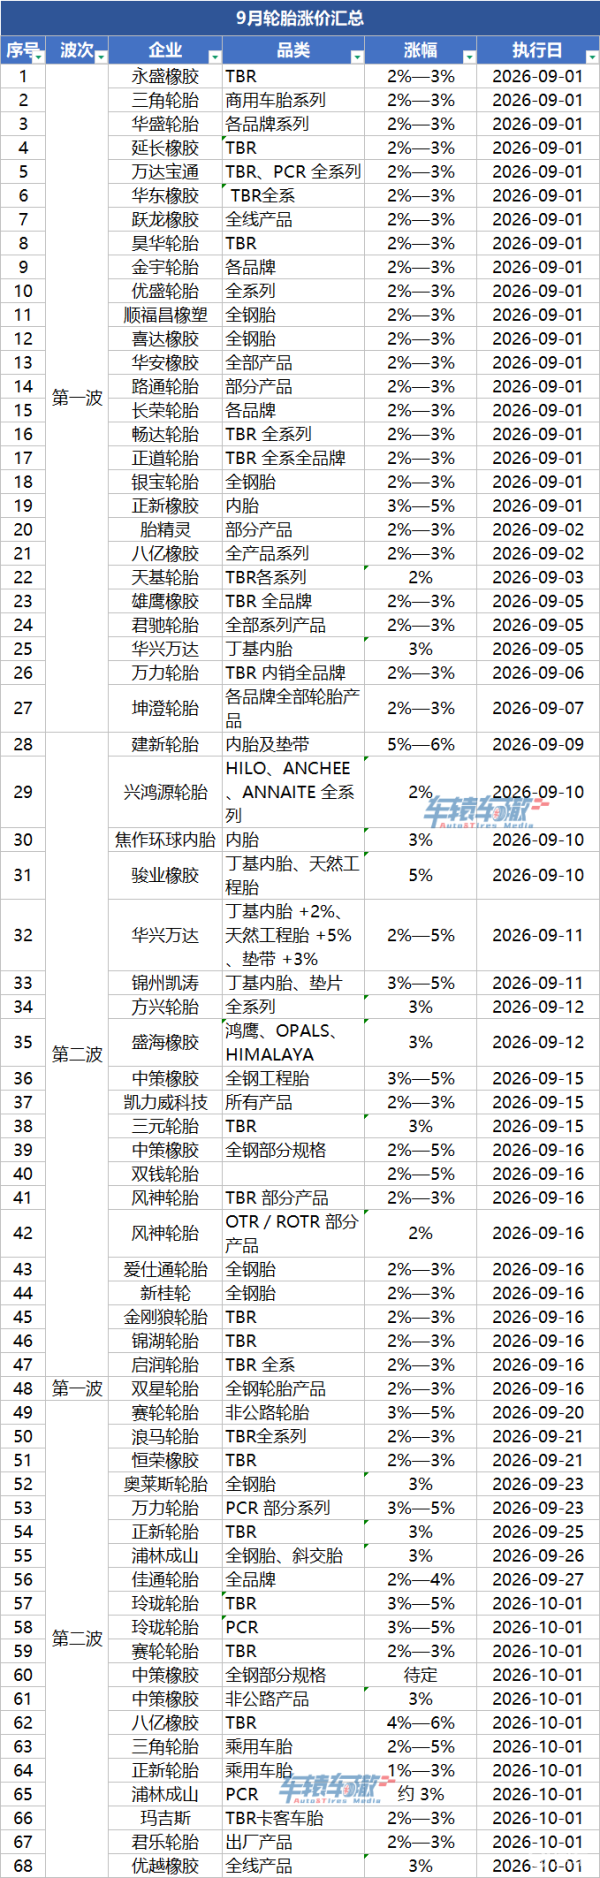
这是2026年以来轮胎行业的第三轮集中涨价。不完全统计,8月下旬至今,已有超过60家企业发出涨价函。而3月至今,累计发函企业已超80家。
但如果你只把它读成"原材料涨了,轮胎跟着涨",就漏掉了真正的信息量。
这轮涨价,是滚雪球式的
先看节奏。这轮涨价不是一次爆发,而是滚了一个多月的雪球:
8月底:永盛、三角、华盛、万达宝通、跃龙等20余家企业集中发函,9月1日起执行;
9月初:金宇、八亿、天基、雄鹰等密集跟进,执行窗口集中在9月1日至6日;
9月15日:中策、赛轮两大巨头同日发函——业内称这是本轮涨价的"高潮点";
9月下旬至10月1日:玲珑、赛轮、八亿、浦林成山、玛吉斯等定档,第二波开涨。
最值得注意的不是涨了多少,而是涨了哪些品类。
8月底那波,几乎清一色是全钢子午线轮胎,也就是卡客车轮胎。到了9月中旬,半钢胎、工程胎、内胎、垫带全线跟上。
其中内胎、垫带的涨幅最猛——建新橡胶涨5%—6%,骏业橡胶涨5%,而中策橡胶早在8月就对集团全部内胎产品开票价上调了10%。这个涨幅,远超全钢胎的2%—3%。
另一个新变化:不接受预付款。万达宝通、跃龙橡胶、恒荣橡胶、华兴万达、君乐轮胎等企业在函件中明确写了这一条。以往经销商靠提前打款锁价的玩法,这次被直接切断。
推动因素:成本确实涨疯了
先把这个说清楚,因为它是涨价的直接理由,而且数据确实惊人。
原材料8月10日 → 9月10日
炭黑 N330(山东)+53%
顺丁橡胶+19.5%
丁苯橡胶 +17.9%
天然橡胶(主力)+15.9%
到9月中旬,炭黑 N330 已冲到 11800—12000 元/吨,创下历史新高。高温煤焦油一年涨了近90%。
传导链条也很清楚:中东地缘冲突推高油价,布伦特原油9月突破100美元/桶,抬升丁二烯成本,再传导到合成橡胶;煤焦油价格跳涨,直接推高炭黑。加上东南亚割胶受阻、厄尔尼诺预期发酵,天然橡胶也一路走高。
成本涨了多少?售价涨了多少?
据有关估算,单条全钢胎(12R22.5)生产成本约989元,而市场售价约909元。
算下来,加工利润是-80.78 元/条用行业内的话说——卖一条,亏80块
而全钢胎原材料成本指数同比上涨了15.21%,企业的调价幅度只有2%—3%。成本涨15个点,售价涨2到3个点,这个缺口谁都算得清。
更拧巴的是:既然亏,为什么还要卖?因为不卖亏得更多。开工率一旦掉下去,固定成本摊不薄,机器停着也是亏。
更深一层:全球轮胎产业格局在换轨
如果只看到成本,你会得出"等原材料跌了就好了"的结论。但真正发生的事,比这更深。
01
第一件事:外资在做减法
固特异宣布2027年底前关停北卡罗来纳州费耶特维尔工厂——1969年投产,日产4万条,2000多名工人将停工;
米其林计划2028年底关停阿拉巴马州塔斯卡卢萨的百路驰工厂,2026年底关停德国巴特克罗伊茨纳赫工厂;
普利司通关闭田纳西州拉弗涅工厂、中国台湾新竹工厂(影响551人);
横滨橡胶关停弗吉尼亚州塞勒姆工厂(年产650万条);
大陆集团2026年5月与员工代表达成协议,全球约3000个职位调整。
同时,普利司通、米其林、固特异的资本开支全线下滑,部分扩产项目被叫停。
02
第二件事:为什么外资的压力更大?
不是因为它们买原料更贵,而是三个结构性问题。
一是产能老化。被关掉的这批工厂,投产时间多在1960—1980年代。美国轮胎行业研究机构CEO David Shaw有个很锋利的判断:"轮胎行业的新通货是数据。"现代工厂能生成关于生产、成本、效率的详细数据,据此调整排产;老工厂不具备这种灵活性,劣势会持续累积,直到被关闭。
二是成本刚性。欧美工厂的人工、能源、环保合规成本处在结构性高位,而且想降也降不动——裁员要谈判,关厂要协商。同样面对原料涨15%,外资的缓冲空间更薄。
三是渠道失衡。2025年国内半钢胎市场,赛轮同比+20.4%、玛吉斯+15.6%、佳通+14.8%;而韩泰-2.4%、固特异-3.6%、邓禄普-13.0%。外资定价偏高、下沉渠道薄弱,在中端价位段正被快速侵蚀。
03
第三件事:中国轮胎的"性价比",不是便宜那么简单
2026年国内乘用车轮胎原配市场,国产品牌整体占比达到53%,首次超过外资。玲珑轮胎以年配套2180万条位居第一。
技术上也不再是跟跑:赛轮"液体黄金"轮胎破解了滚动阻力、抗湿滑、耐磨的"魔鬼三角";通用股份的杜仲胶轮胎耐磨性提升超40%;森麒麟的石墨烯轮胎能让新能源车续航增加约6%。
2026全球轮胎75强榜单上,中国企业占39席,达52%。中策第9、赛轮第10(营收同比+18.61%)。
未来会怎么走?
多家企业在函件结尾都留了一句话——"将根据原材料价格走势进一步调价"。
业内预计9月下旬至10月还将有新一轮补涨,若天然橡胶突破2万元/吨整数关口,后续涨幅可能扩大至5%—8%。
天然橡胶停割期持续、原油高位运行、厄尔尼诺预期仍在发酵,原材料看不到明确的回落拐点。有观点认为,这轮涨价周期可能延续至2026年底至2027年初。
但有三重阻力,谁都不能忽略:
一是贸易壁垒。9月14日,美国钢铁工人联合会致信USTR,申请对全品类进口轮胎发起201条款全球保障调查——不分原产地,并点名中国企业在7国17座工厂。加上美国232法案对全球进口轮胎无差别加征25%关税、对华双反最高叠加至188.76%,"海外建厂避壁垒"这套用了十几年的打法,正面临系统性挑战。
二是量增价跌。上半年中国橡胶轮胎出口量494万吨(+4.9%),出口金额却下降1.0%;半钢胎出口均价同比降4.2%。卖得多了,钱没多赚。
三是高端未破。国产份额在涨,但外资品牌仍占据国内高端市场约38%的份额。
产能格局的重塑是真实的——外资关厂,中资扩产。但份额能不能换成品牌溢价和定价权,才是决定终局的事。